Lorsqu’on crée ou développe une entreprise, l’assurance professionnelle n’est pas toujours la première dépense à laquelle on pense. Pourtant, elle peut jouer un rôle essentiel dans la protection de l’activité. Une erreur, un accident, un dommage matériel ou un litige peut parfois avoir des conséquences importantes pour une entreprise, quelle que soit sa taille.
Pour un indépendant, un artisan, un commerçant, une profession libérale ou une société comptant plusieurs salariés, les risques ne sont pas nécessairement les mêmes. Il est donc difficile de considérer qu’une seule formule d’assurance convient à toutes les entreprises.
C’est justement pour cette raison qu’il est intéressant de comparer les assurances professionnelles avant de souscrire un contrat. Comparer ne signifie pas forcément rechercher l’offre la moins chère. Il s’agit surtout de comprendre ce qui est réellement couvert, dans quelles conditions et avec quelles limites.
Une assurance adaptée doit correspondre à l’activité exercée, aux risques rencontrés et aux besoins réels de l’entreprise.
Une entreprise est exposée à différents risques
Même lorsqu’une activité semble présenter peu de risques, personne n’est totalement à l’abri d’un incident.
Un professionnel peut par exemple endommager involontairement le bien d’un client, provoquer un accident dans le cadre de son activité ou être confronté à une réclamation concernant une prestation réalisée.
Un artisan intervenant directement chez ses clients peut être exposé à des risques liés aux travaux. Un commerçant doit notamment penser à la protection de son local et de ses marchandises. Une entreprise de services peut être davantage concernée par les conséquences d’une erreur, d’un retard ou d’un problème lié à une prestation.
Les risques peuvent également concerner les locaux, le matériel professionnel, les véhicules ou encore les données utilisées dans le cadre de l’activité.
L’objectif d’une assurance professionnelle est justement d’apporter une protection financière lorsque certains événements prévus dans le contrat surviennent.
Toutes les assurances professionnelles ne proposent pas les mêmes garanties
Comparer deux contrats d’assurance uniquement en regardant leur prix peut être trompeur.
Deux offres peuvent sembler similaires au premier regard, tout en proposant des niveaux de protection très différents. L’une peut inclure certaines garanties importantes tandis que l’autre les exclut ou les propose uniquement en option.
Il est donc essentiel de regarder le contenu du contrat avant de prendre une décision.
Parmi les éléments à comparer figurent notamment les garanties incluses, les exclusions, les plafonds d’indemnisation, les franchises, les conditions d’intervention et les éventuelles options complémentaires.
Une offre légèrement plus chère peut parfois apporter une protection beaucoup plus intéressante. À l’inverse, certaines garanties peuvent être inutiles pour une activité donnée.
Le bon contrat n’est donc pas nécessairement celui qui affiche le tarif le plus bas, mais celui qui présente le meilleur équilibre entre protection, besoins et budget.
Comprendre la responsabilité civile professionnelle
La responsabilité civile professionnelle, souvent appelée RC Pro, fait partie des protections auxquelles de nombreux professionnels peuvent être confrontés.
Elle peut notamment intervenir lorsque l’activité professionnelle cause un dommage à un client, à un partenaire ou à un tiers, selon les conditions prévues par le contrat.
Pour certaines professions, des assurances spécifiques peuvent être obligatoires. Pour d’autres, elles peuvent être fortement recommandées compte tenu des risques liés à l’activité.
Avant de souscrire, il est donc important de vérifier les obligations qui concernent précisément son métier.
Un professionnel doit également s’assurer que son contrat correspond réellement à son activité. Une assurance ne doit pas seulement mentionner une catégorie générale de métier. Les activités réellement exercées doivent être correctement déclarées afin d’éviter des problèmes de couverture en cas de sinistre.
Le prix ne doit pas être le seul critère
Le tarif constitue évidemment un élément important pour une entreprise, notamment lorsqu’elle démarre son activité ou qu’elle doit maîtriser ses charges.
Cependant, choisir une assurance uniquement parce qu’elle est moins chère peut s’avérer risqué.
Une cotisation réduite peut être associée à une franchise plus importante, à des plafonds d’indemnisation moins élevés ou à un nombre plus limité de garanties.
Il est donc préférable de comparer le prix avec l’ensemble des conditions proposées.
Prenons l’exemple d’un professionnel qui trouve deux contrats à des tarifs différents. Le premier est moins cher, mais comporte plusieurs exclusions et une franchise élevée. Le second coûte un peu plus cher, mais offre des garanties mieux adaptées à l’activité.
Dans ce cas, l'offre la plus chère peut finalement représenter un choix plus pertinent si elle apporte une protection correspondant réellement aux risques encourus.
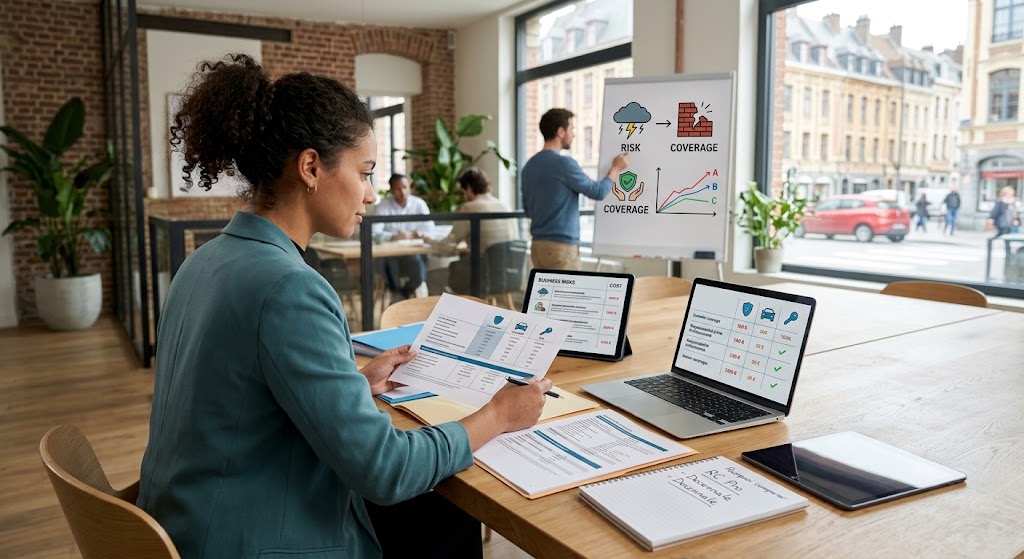
Les exclusions sont particulièrement importantes
Les exclusions sont parfois moins visibles que les garanties, mais elles méritent une attention particulière.
Elles correspondent aux situations dans lesquelles l’assurance ne prévoit pas d’indemnisation ou d’intervention.
Lire les exclusions permet donc de savoir précisément dans quelles circonstances la couverture peut ne pas fonctionner.
Cette étape peut sembler fastidieuse, notamment lorsqu’un contrat comporte de nombreuses pages. Pourtant, elle peut éviter certaines mauvaises surprises.
Un professionnel doit notamment vérifier si certaines activités, certains types de dommages ou certaines situations particulières sont exclus.
En cas de doute, il est préférable de demander des explications à l’assureur ou à un professionnel du secteur avant de signer.
Comprendre son contrat, c’est aussi savoir ce que l’on ne sera pas couvert en cas de problème.
Attention aux franchises
La franchise correspond à la somme qui peut rester à la charge de l’assuré lorsqu’un sinistre est pris en charge, selon les modalités du contrat.
Elle constitue donc un élément important à comparer entre plusieurs offres.
Deux assurances présentant des tarifs proches peuvent avoir des franchises très différentes. Une cotisation légèrement moins élevée peut ainsi être compensée par une franchise importante en cas de sinistre.
L’entreprise doit donc réfléchir à sa capacité à supporter cette dépense si un incident survient.
La franchise doit être analysée en fonction du budget de l’entreprise, mais également de la nature des risques auxquels elle est exposée.
Vérifier les plafonds d'indemnisation
Les plafonds d’indemnisation représentent également un élément essentiel lors de la comparaison.
Ils correspondent aux montants maximums susceptibles d’être pris en charge dans le cadre de certaines garanties, selon les conditions du contrat.
Pour une petite activité présentant des risques limités, certains plafonds peuvent être suffisants. Pour une entreprise réalisant des travaux importants ou manipulant du matériel coûteux, les besoins peuvent être différents.
Il est donc important de réfléchir aux conséquences financières qu’un sinistre pourrait avoir sur l’entreprise.
L’objectif est d’éviter de découvrir après un incident que le montant maximum prévu par l’assurance est insuffisant pour couvrir les dommages.
Les besoins évoluent avec l’entreprise
Une assurance adaptée au moment de la création d’une entreprise ne sera pas nécessairement adaptée plusieurs années plus tard.
L’activité peut évoluer, les effectifs peuvent augmenter, de nouveaux services peuvent être proposés ou l’entreprise peut changer de locaux.
Le matériel utilisé peut également prendre davantage de valeur ou l’entreprise peut commencer à travailler avec de nouveaux types de clients.
Ces changements peuvent modifier les risques auxquels l’entreprise est exposée.
Il est donc conseillé de faire régulièrement le point sur ses contrats d’assurance. Une mise à jour peut être nécessaire afin que les garanties correspondent toujours à la réalité de l’activité.
Déclarer correctement les évolutions de son entreprise permet également de limiter le risque de mauvaise couverture.
Comparer permet aussi de mieux comprendre ses besoins
La comparaison ne sert pas uniquement à choisir entre plusieurs assureurs.
Elle permet aussi au chef d’entreprise de prendre conscience des risques spécifiques à son activité.
En consultant différentes offres, on peut découvrir des garanties auxquelles on n’avait pas pensé auparavant.
Cette démarche peut amener à se poser de bonnes questions : que se passerait-il si mon matériel était endommagé ? Que se passerait-il si un client réclamait une indemnisation ? Mon local est-il correctement protégé ? Mon activité actuelle est-elle bien déclarée ?
Ces questions permettent d’adopter une approche plus réfléchie de la protection de l’entreprise.
Les assurances liées aux locaux et au matériel
Lorsqu’une entreprise possède un local professionnel, celui-ci peut représenter une part importante de son patrimoine ou de ses charges.
Les équipements, ordinateurs, machines, outils, stocks et marchandises peuvent également avoir une valeur importante.
Selon l’activité et les besoins, différentes protections peuvent être envisagées pour couvrir certains dommages pouvant affecter les locaux ou le matériel.
Une entreprise doit donc dresser la liste des biens réellement nécessaires à son fonctionnement avant de choisir ses garanties.
Cette étape permet de mieux évaluer le niveau de protection nécessaire et d’éviter de payer pour des garanties inutiles tout en évitant également une couverture insuffisante.
Ne pas oublier les véhicules professionnels
Pour les entreprises qui utilisent des véhicules dans le cadre de leur activité, la question de l’assurance automobile professionnelle doit également être étudiée.
Un véhicule utilisé pour les déplacements professionnels peut présenter des besoins différents selon son usage, le nombre de conducteurs et la nature de l’activité.
Un artisan transportant régulièrement du matériel, une entreprise de livraison ou un professionnel effectuant uniquement quelques déplacements n’auront pas nécessairement les mêmes besoins.
Là encore, comparer les différentes offres permet de mieux identifier les garanties adaptées à l’utilisation réelle du véhicule.
Les garanties complémentaires peuvent être utiles
En fonction de son activité, une entreprise peut avoir besoin de protections supplémentaires.
Certaines garanties peuvent concerner la protection juridique, les pertes d’exploitation, les dommages aux biens ou encore certains risques spécifiques à un secteur professionnel.
Il ne faut cependant pas souscrire automatiquement toutes les options proposées.
L’objectif est plutôt d’identifier les risques réellement pertinents pour l’entreprise.
Une bonne démarche consiste à établir une liste des principaux risques, puis à vérifier quelles garanties permettent d’y répondre.
Cette méthode permet de construire une protection plus cohérente sans multiplier inutilement les contrats ou les options.
Demander plusieurs devis
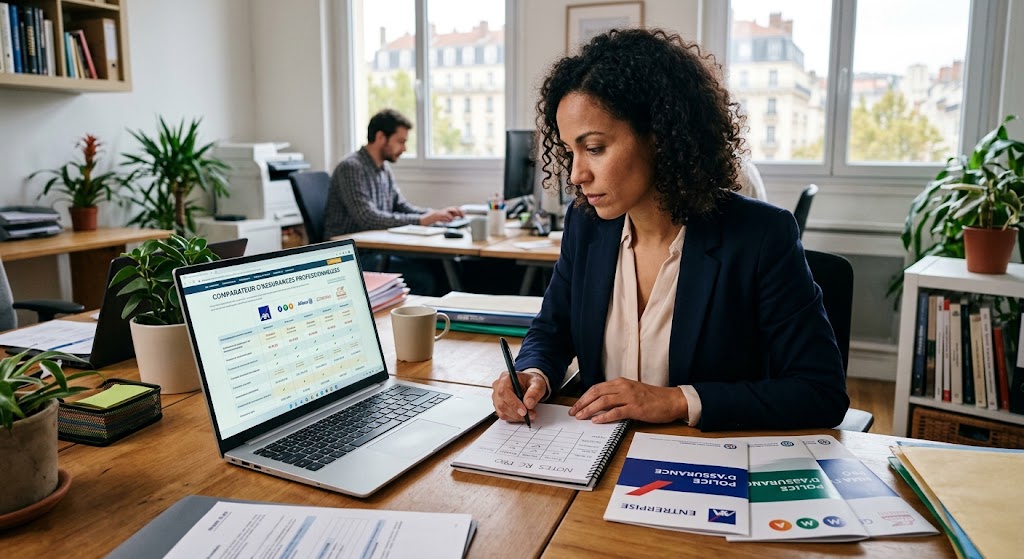
Pour comparer efficacement les assurances professionnelles, demander plusieurs devis constitue une étape intéressante.
Il est préférable de fournir aux différents assureurs des informations aussi précises que possible sur l’entreprise. Activité, chiffre d’affaires, nombre de salariés, locaux, matériel, véhicules et nature des prestations peuvent notamment influencer les conditions proposées.
Des informations incomplètes peuvent conduire à une offre qui ne correspond pas exactement aux besoins de l’entreprise.
Une fois les devis obtenus, il est conseillé de comparer les garanties ligne par ligne plutôt que de regarder uniquement le montant de la cotisation.
Cette méthode permet de repérer plus facilement les différences entre les contrats.
Prendre le temps de lire les conditions
Les conditions générales et particulières d’un contrat peuvent contenir de nombreuses informations importantes.
Même si la lecture peut paraître longue, elle permet de mieux comprendre les engagements de chaque partie.
En cas de difficulté à interpréter certaines clauses, demander des explications est tout à fait légitime. Le professionnel doit savoir ce qu’il achète et dans quelles conditions il pourra bénéficier de sa couverture.
Il est également utile de conserver les documents relatifs aux contrats et de savoir comment déclarer un sinistre si cela devient nécessaire.
Une assurance est avant tout un outil de protection. Pour être réellement utile, elle doit être comprise.
Faire régulièrement le point sur ses contrats
Comparer les assurances professionnelles n’est pas une démarche à effectuer uniquement lors de la création de l’entreprise.
Une entreprise évolue. Ses besoins peuvent changer avec le temps et de nouvelles offres peuvent apparaître sur le marché.
Faire un point régulièrement permet donc de vérifier que les contrats restent compétitifs et adaptés.
Cela peut également être l’occasion de supprimer certaines garanties devenues inutiles ou, au contraire, d’ajouter une protection devenue nécessaire.
Cette démarche peut contribuer à mieux maîtriser les dépenses tout en maintenant un niveau de protection cohérent.
Une assurance adaptée pour travailler plus sereinement
Diriger une entreprise implique déjà de nombreuses responsabilités. Disposer d’une protection adaptée permet de mieux anticiper certains imprévus et de travailler avec davantage de sérénité.
Comparer les assurances professionnelles permet surtout de ne pas choisir son contrat dans la précipitation.
Le prix, les garanties, les exclusions, les franchises, les plafonds d’indemnisation et les besoins spécifiques de l’activité doivent être pris en compte avant de prendre une décision.
Chaque entreprise possède ses propres caractéristiques. Un indépendant travaillant seul n’aura pas nécessairement les mêmes besoins qu’une société employant plusieurs salariés ou qu’un artisan intervenant quotidiennement sur des chantiers.
C’est pourquoi une comparaison personnalisée reste particulièrement intéressante.
Bien protéger son activité, c’est aussi anticiper
Une entreprise ne peut pas prévoir tous les événements qui peuvent survenir, mais elle peut se préparer à leurs conséquences.
L’assurance professionnelle fait partie des outils permettant d’anticiper certains risques et de limiter leur impact financier lorsque les conditions du contrat le permettent.
Prendre le temps de comparer plusieurs solutions, comprendre les garanties proposées et vérifier régulièrement que son contrat correspond toujours à la réalité de l’activité constitue donc une bonne habitude de gestion.
Pour les entrepreneurs et professionnels, la protection ne doit pas être considérée comme une simple dépense supplémentaire. Elle peut représenter un véritable outil de prévention et de sécurisation de l’activité.
Avant de souscrire, il est toujours recommandé de vérifier les obligations propres à son métier et de demander conseil à un professionnel de l’assurance lorsque cela est nécessaire.
Sur TrouvPro, les professionnels peuvent également découvrir différents acteurs et entreprises proposant leurs services dans de nombreux secteurs. Trouver les bons professionnels et comparer les solutions disponibles permet de prendre des décisions plus éclairées pour son activité.
Une entreprise bien protégée est une entreprise qui peut avancer avec davantage de confiance, en ayant pris le temps d’anticiper les risques qui peuvent accompagner son quotidien professionnel.
Faites connaître votre savoir-faire, gagnez en visibilité et développez votre clientèle avec TrouvPro.fr.